
وكالات/ الاقتصادية
نشرت وزارة الطاقة والبنية التحتية الإسرائيلية التقرير النهائي للجنة دايان، وهي لجنة وزارية مشتركة كُلفت بمراجعة سياسة الغاز الطبيعي وتعزيز أمن الطاقة في الداخل حتى عام 2048، بحسب موقع "واي نت غلوبال". ويحاول التقرير الإجابة عن أسئلة كبرى تواجه قطاع الطاقة الإسرائيلي: كم من الغاز ستحتاجه إسرائيل؟ وكم ينبغي أن يبقى متاحاً للمستهلكين؟ وكم يمكن تصديره؟ وما مستوى المنافسة بين الموردين؟ وكيف ينبغي أن تستعد ليوم تبدأ فيه احتياطياتها البحرية بالتراجع؟
وفقاً للموقع، يضع السيناريو الأساسي للجنة الطلب المحلي التراكمي حتى 2048 عند نحو 515 مليار متر مكعب، بينما تُبقي السياسة النهائية متطلبات الحجز المحلي عند 440 مليار متر مكعب، أي أقل من الطلب المقدّر. ويكتسب التوقيت أهمية، إذ صدر التقرير في فترة انتخابية، مع انتخابات الكنيست السادسة والعشرين المقررة في 27 أكتوبر/تشرين الأول، ما يعني أن كثيراً من القرارات طويلة الأمد سيقع على عاتق الحكومة المقبلة.
المنافسة وهيمنة شيفرون
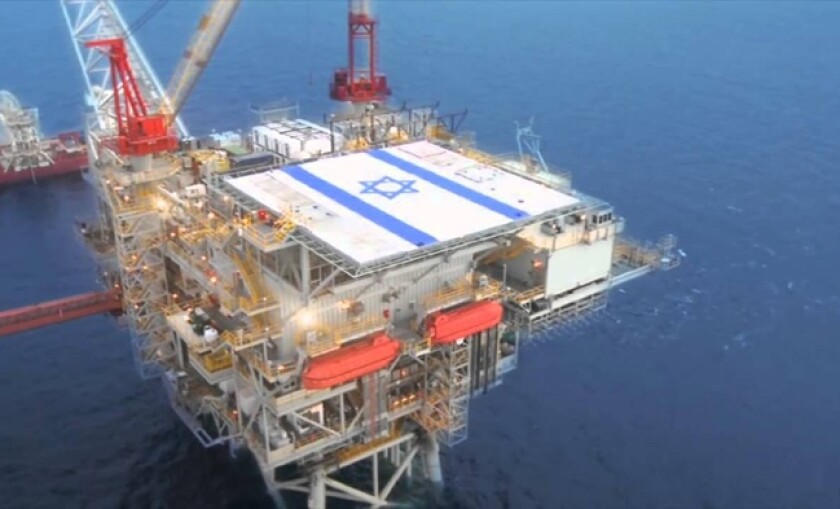
بحسب الموقع، يبقى التركز من أكثر المخاوف الهيكلية استمراراً في سوق الغاز الإسرائيلي. وتتركز القضية في عملاق الطاقة الأميركي "شيفرون"، الذي يدير حقلي ليفياثان وتمار، أكبر خزانين للغاز في إسرائيل. وتمتلك الشركة 39.66% من ليفياثان و25% من تمار، ويمثل الحقلان معاً الغالبية العظمى من الاحتياطيات الواردة في بيانات اللجنة.
ولا يعني ذلك أن شيفرون تملك حرفياً 90% من غاز إسرائيل، لكن موقعها مشغلاً ومساهماً كبيراً في الحقلَين المهيمنَين أثار مراراً مخاوف تتعلق بالمنافسة. وكانت هيئة المنافسة صريحة في موقفها، إذ رأى فريق الطاقة لديها أن الجمع بين الملكية المتبادلة ومشغل واحد في تمار وليفياثان يمنع المنافسة المثلى.
وأوصى بدراسة تشريعات قد تفرض في النهاية خروج شيفرون من أحد الخزانين. غير أنّ توصيات دايان النهائية لا تعتمد هذا الفصل الهيكلي، وهو قرار يُقرأ، من بين اعتبارات أخرى، على أنه تفضيل للحفاظ على استقرار الشركات الكبرى ومواصلة جذبها، على حساب معالجة التركز في السوق.
الضغط للتصدير
وفقاً لـ"واي نت غلوبال"، تواصل وزارة الطاقة تأكيد القيمة الاقتصادية والدبلوماسية لصادرات الغاز، ولا سيما إلى مصر والأردن. ويرى مسؤولو الوزارة أن الصادرات تساعد في تبرير الاستثمار في توسيع الإنتاج، مع توليد إيرادات كبيرة للدولة وتعزيز الروابط الإقليمية في مجال الطاقة. والخلاف ليس حول ما إذا كان ينبغي لإسرائيل تصدير الغاز أصلاً، بل حول مدى أمان تصديره قبل ضمان كمية كافية للمستهلكين المحليين لعقود مقبلة.
ويظهر هذا الخلاف في آلية التصدير التي يقترحها التقرير، إذ ستواصل وزارة الطاقة أداء الدور المركزي في منح تصاريح التصدير، مع التشاور مع منتدى وزاري أوسع. ويرى منتقدون أن هذا النظام يعطي وزناً كبيراً لتأمين الصادرات وتوسيعها قبل ضمان فائض كافٍ للسوق الإسرائيلية. كما حذر مراقب الدولة من أن قرارات التصدير يجب أن تأخذ في الاعتبار تداعياتها الكاملة بعيدة المدى على الإمدادات المحلية وتكاليف الاستيراد المستقبلية. وأشارت مراجعته إلى أن 49% من الغاز المنتج في إسرائيل عام 2024 جرى تصديره إلى مصر والأردن، وحث على فحص حكومي أوسع لآلية الموافقة على التصدير.
ويتعلق السؤال الرئيسي الثاني بغاز لم يُكتشف بعد. فسياسة اللجنة تفترض أن استمرار الاستكشاف قد يضيف موارد إلى الاحتياطيات البحرية القائمة، وهو أمر حاسم لأن هامش الأمان يضيق كثيراً إذا لم تتحقق اكتشافات مستقبلية. ويقدّر التقرير النهائي الاحتياطيات المثبتة والمشروطة بنحو 826 مليار متر مكعب في بداية 2026، بينما يتوقع أن يبلغ الطلب المحلي الأساسي نحو 515 مليار متر مكعب حتى 2048.
لكن المشكلة أن الاستكشاف غير مضمون بطبيعته، فحتى لو وُجد غاز إضافي في المياه الاقتصادية الإسرائيلية، فإن العثور على خزانات تجارية وتطويرها يتطلب شركات دولية مستعدة لتحمل مخاطر جيولوجية ومالية وأمنية كبيرة. وحتى الاكتشاف الناجح لا يوفر إمدادات فورية، فتطوير خزان منتج قد يستغرق سنوات، ما يعني أن حقلاً يُكتشف في وقت لاحق من العقد لن يعالج بالضرورة نقصاً قصير أو متوسط الأجل. ولذلك تبقى الاكتشافات المستقبلية رهاناً غير مضمون، وأساساً محفوفاً بالمخاطر لبناء أمن الطاقة.